
Yarımkeçirici bazarında data center prosessorlarına tələbin artması ilə yanaşı, fərdi kompüter satışlarında da zəifləmə müşahidə olunur. Yüksək yaddaş qiymətləri və istehsal məhdudiyyətləri şirkətlərin sifarişləri vaxtında yerinə yetirməsini çətinləşdirir. Son rübdə bu sahənin aparıcı şirkətlərindən biri data center satışlarında güclü artım göstərsə də, gələcək rüb üçün gözləntilər bazarı məyus edib. İstehsal müəssisələrindən birində baş verən hadisə də yaxın dövrün satış və mənfəət proqnozlarına əlavə təzyiq yaradıb. Bu araşdırmada server prosessorlarına tələbin, istehsal strategiyasının və böyük investisiya ehtiyaclarının səhmə mümkün təsirini qiymətləndiririk.
Şirkət haqqında
Intel Corporation (INTC)
Baş ofis: Santa Clara, California
Sektor: Semiconductors / Computing / Foundry
Birja: Nasdaq
Əsas biznes: PC və server prosessorları, Data Center, AI, Foundry və qabaqcıl çip istehsalı
Intel nə iş görür?
Intel fərdi kompüterlər və data center-lər üçün prosessorlar hazırlayır, eyni zamanda öz çiplərini istehsal edir və digər şirkətlər üçün yarımkeçirici istehsalı biznesini genişləndirməyə çalışır. Şirkətin əsas istiqamətləri Client Computing, Data Center and AI və Intel Foundry-dir.
Intel-in uzunmüddətli strategiyasında həm Xeon server prosessorlarının satışını artırmaq, həm də Foundry biznesini kənar müştərilər üçün rəqabətədavamlı istehsal platformasına çevirmək yer alır. Bu strategiyanın uğuru yeni məhsulların vaxtında hazırlanmasından, istehsal həcminin artmasından və müştərilərin Intel-in texnologiyalarını seçməsindən asılıdır.
Son maliyyə nəticələri
Intel 2026-cı ilin üçüncü rübündə $16.5 milyard gəlir əldə edib. Bu, ötən ilin eyni dövrü ilə müqayisədə 21% artım deməkdir. GAAP gross margin 43.0%, non-GAAP gross margin isə 44.1% olub. Şirkət rübdə $3.3 milyard GAAP xalis mənfəət və hər səhmə $0.60 GAAP qazanc açıqlayıb. Non-GAAP EPS $0.52 təşkil edib.
Q3 2026 nəticələri:
Revenue: $16.5 mlrd, illik +21%
Data Center and AI: $7.3 mlrd, illik +78%
Client Computing and Physical AI: $8.1 mlrd, illik -5%
Intel Foundry gəliri: $6.7 mlrd, illik +58%
GAAP gross margin: 43.0%
Non-GAAP gross margin: 44.1%
GAAP EPS: $0.60
Non-GAAP EPS: $0.52
Əməliyyat fəaliyyətindən pul axını: $5.1 mlrd
Nəticələr şirkətin rəhbərliyin əvvəlki proqnozundan daha yaxşı işlədiyini göstərsə də, biznes bölmələri arasında fərq böyükdür: Data Center and AI satışları sürətlə artır, PC ilə bağlı Client Computing gəlirləri isə azalıb. Intel rəhbərliyi server prosessorlarına tələbin güclü olduğunu, lakin şirkətin bu tələbi tam qarşılamaq üçün istehsal gücünü artırmalı olduğunu bildirib.
Növbəti rüb üzrə proqnoz
Intel Q4 2026 üçün aşağıdakı göstəriciləri gözləyir:
Revenue: $15–16 mlrd
GAAP gross margin: 37.1%
Non-GAAP gross margin: 38.0%
GAAP EPS: $0.10
Non-GAAP EPS: $0.25
Gəlir proqnozu analitiklərin təxminən $17.1 milyardlıq gözləntisindən aşağıdır. Rəhbərlik PC bazarındakı zəifliyin ən azı 2027-ci ilin ilk yarısına qədər davam edə biləcəyini bildirib. Şirkətin 2026-cı il üçün kapital xərcləri təxminən $20 milyarddır və 2027-ci ildə istehsal gücünü artırmaq üçün bu xərclərin əhəmiyyətli dərəcədə yüksəlməsi gözlənilir.
İstehsal məhdudiyyətləri və İsrail zavodundakı hadisə
Intel-in İsrailin Kiryat Gat şəhərində yerləşən zavodunda oktyabr ayında baş verən partlayış istehsala təsir edib. Reuters-in məlumatına görə, şirkət bu hadisənin Q4 və 2027-ci ilin ilk rübündə birlikdə təxminən $600 milyon gəlir itkisinə səbəb ola biləcəyini bildirib. Hadisənin hər rübdə gəlir proqnozuna təxminən $300 milyon, gross margin-ə isə təxminən 2 faiz bəndi mənfi təsir göstərəcəyi gözlənilir. Bu, Intel-in onsuz da məhdud olan istehsal gücünü və server prosessorlarının tədarükünü daha da çətinləşdirə bilər.
AI və data center imkanları
Data Center and AI bölməsinin 78% artımı Intel üçün müsbət siqnaldır. Süni intellekt sistemlərinin yayılması yalnız GPU-lara deyil, server prosessorlarına, yaddaşa və digər hesablama komponentlərinə də tələbi artırır. Oktyabrın 27-də Intel və Oracle müəssisə proqramları, agentic AI və inference işləri üçün Xeon prosessorlarından istifadəni genişləndirməyi planlaşdırdıqlarını açıqlayıblar. Razılaşma gələcək nəsil Diamond Rapids prosessorları əsasında qurulması planlaşdırılan Oracle Cloud xidmətlərini də əhatə edir.
Intel oktyabrda Intel 14A istehsal prosesi üçün yeni dizayn dəstini təqdim edib və ASML ilə High-NA EUV istehsal texnologiyasının tətbiqini sürətləndirmək üçün əməkdaşlıq etdiyini açıqlayıb. Bunlar Foundry strategiyasının inkişafı baxımından əhəmiyyətlidir, lakin texnologiyanın kommersiya uğurunu və böyük həcmli kənar müştəri sifarişlərini təsdiqləmək üçün əlavə vaxt lazımdır.
Digər inkişaflar
Intel oktyabrın 26-da Classiq adlı kvant proqram təminatı şirkətini almaq planını açıqlayıb. Məqsəd müxtəlif kvant kompüterləri ilə işləyə biləcək proqram təminatı platforması yaratmaqdır. Bu, şirkətin uzunmüddətli texnologiya istiqamətlərindən biridir, lakin yaxın rüblərdə gəlirə əhəmiyyətli təsir göstərəcəyinə dair hələ konkret göstərici yoxdur.
Fundamental baxış
Müsbət tərəflər:
Q3 gəlirinin illik 21% artması
Data Center and AI gəlirinin 78% yüksəlməsi
Server prosessorlarına güclü tələb
Oracle ilə Xeon və AI infrastrukturu üzrə genişlənən əməkdaşlıq
Intel 14A və High-NA EUV üzrə texnoloji irəliləyişlər
Foundry gəlirinin artması
Risklər:
Q4 gəlir və EPS proqnozunun bazar gözləntilərindən aşağı olması
PC bazarındakı zəifliyin 2027-ci ilin ilk yarısına qədər davam edə bilməsi
Kiryat Gat zavodundakı hadisənin istehsala və marjalara təsiri
Q4 üçün gross margin-in 38%-ə enməsi
İstehsal gücünün artması üçün böyük kapital xərclərinə ehtiyac
Şirkətin 2026-cı ildə müsbət sərbəst pul axını yarada bilməyəcəyinə dair rəhbərlik şərhi
Foundry strategiyasının yüksək xərc tələb etməsi və kənar müştərilərin cəlb edilməsinin hələ sübut olunmaması
Avqustda keçirilən səhm təklifindən sonra mövcud səhmdarlar üçün mümkün pay azalması
Növbəti katalizatorlar
Qarşıdakı dövrdə əsas diqqət Q4 gəlirinin $15–16 milyardlıq proqnoz aralığında olub-olmamasına, Data Center and AI satışlarının davamlı artımına, istehsal gücünün bərpasına və gross margin-in 38% proqnozuna yaxınlaşmasına yönələcək. Oracle əməkdaşlığı və yeni server prosessorlarının tədarükü də izləniləcək. Intel-in növbəti rüblük hesabatı üçün dəqiq tarix hələ təsdiqlənməyib.
Proqnoz
Cari qiymət: $70.97
Proqnoz (≤3 ay): $81.7 (+15%)
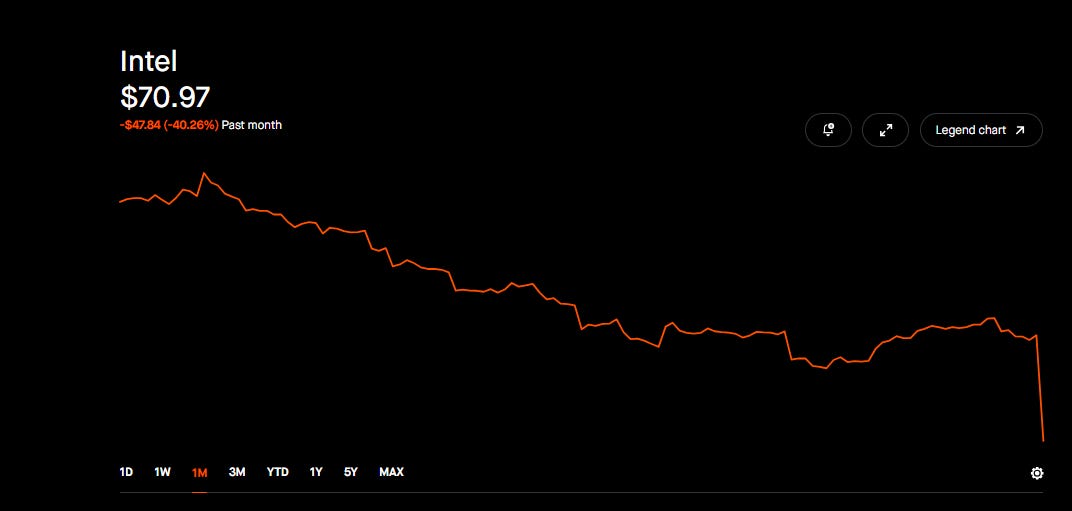
Bu, hesabatdan sonrakı kəskin enişdən sonra mümkün qismən bərpa ssenarisidir. Data Center and AI bölməsinin sürətli artımı və server prosessorlarına yüksək tələb səhm üçün dəstək yarada bilər. Bununla belə, zəif Q4 proqnozu, istehsal məhdudiyyətləri, zavod hadisəsinin təsiri və yüksək kapital xərcləri səbəbindən aşağı istiqamətli risk də böyükdür. Səhm qiyməti 29 oktyabr bağlanışından sonrakı ticarətdə təxminən 23% düşüb; buna görə hədəfə çatma ehtimalı earnings öncəsi dövrlə müqayisədə daha qeyri-müəyyəndir.