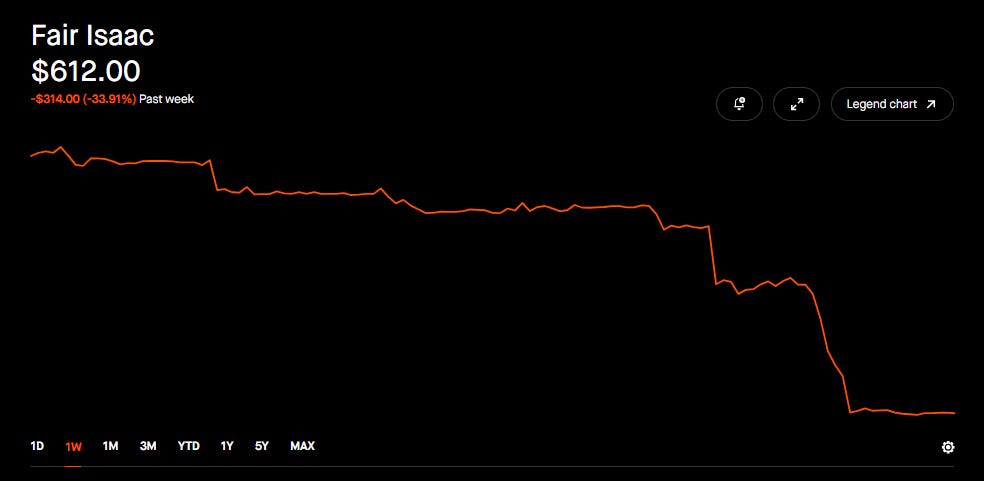
Fair Isaac Corporation (FICO) səhmləri 29 sentyabrda təxminən 26.5% ucuzlaşıb. İnvestorları narahat edən əsas məsələ şirkətin xidmətlərinə daha ucuz alternativin geniş yayılmasıdır. Bununla belə, şirkət hələ də yüksək mənfəət əldə edir və güclü pul axını yaradır. Səhmin gələcəyi bu iki amilin hansının üstün gələcəyindən asılıdır - artan rəqabətin yaratdığı itkilər, yoxsa şirkətin qazancını qorumaq bacarığı.
FICO nə iş görür və ev kreditləri ilə nə əlaqəsi var?
ABŞ-da bir şəxs ev almaq üçün bankdan kredit istəyəndə, bank onun borcu vaxtında qaytarmaq ehtimalını qiymətləndirir. Bunun üçün gəlir və mövcud borclarla yanaşı kredit tarixçəsinə də baxılır: əvvəlki ödənişlər vaxtında edilibmi, gecikmələr olubmu, kredit kartlarındakı borc nə qədərdir? FICO bu məlumatlar əsasında kredit balı hesablayan sistemlər hazırlayır. Kredit balını şəxsin borc ödəmə davranışını ümumiləşdirən göstərici kimi düşünmək olar. Daha yüksək bal, ümumiyyətlə, daha aşağı risk deməkdir və daha əlverişli kredit şərtləri almağa kömək edə bilər. Lakin bal təkbaşına kreditə zəmanət vermir - bank başqa məlumatları da nəzərə alır.
FICO özü ev krediti vermir. Onun biznesi banklara və digər kredit təşkilatlarına bu qiymətləndirmə xidmətini təqdim etmək və bundan pul qazanmaqdır. Yəni ev kreditləri bazarında FICO-nun xidmətindən nə qədər çox istifadə edilərsə və şirkət xidmətini nə qədər yüksək qiymətə sata bilərsə, onun gəliri də bir o qədər güclü olar.
Səhmin qiyməti niyə düşüb?
FICO-nun əsas rəqiblərindən biri VantageScore-dur. O da insanların kredit riskini qiymətləndirir. ABŞ-da ev kreditlərinin böyük bir hissəsinin maliyyələşdirilməsində Fannie Mae və Freddie Mac adlı iki dövlət dəstəkli qurum mühüm rol oynayır. Sadə izahla, bu qurumlar bankların verdiyi uyğun ev kreditlərini alaraq bankların yeni kreditlər verməsinə şərait yaradırlar. Onların hansı kredit balı modelini qəbul etməsi bazara ciddi təsir göstərir.
Son dəyişiklik VantageScore nəticələrinin kredit şərtlərini müəyyən edən cədvəldə FICO nəticələri ilə eyni əsasda nəzərə alınmasına imkan verir. Əvvəllər həmin cədvəldə VantageScore üçün tətbiq olunan 20 ballıq endirim aradan qaldırılır. Bu, rəqib modeldən istifadəni daha əlverişli edir.
Bundan əlavə, böyük ev krediti şirkəti Rocket Mortgage uyğun kreditlər üçün VantageScore 4.0-a üstünlük verəcəyini açıqlayıb. Şirkət bildirir ki, bu model bəzi müştərilərin kredit almasını və daha yaxşı şərtlər əldə etməsini asanlaşdırır.
İnvestorların narahatlığı aydındır - banklar daha çox VantageScore istifadə etsələr, FICO-dan alınan xidmətlərin sayı azala bilər. Banklar FICO ilə işləməyə davam etsələr belə, daha ucuz rəqibin mövcudluğu FICO-nun qiymət artırmasını çətinləşdirə bilər.
Banklar yenə də FICO-dan istifadə edə bilərmi?
Bəli, bu mümkündür. Eyni şəxsin FICO və VantageScore balları fərqli ola bilər. Buna görə bəzi kredit təşkilatları hər iki nəticəni əldə edib kredit üçün hansı nəticənin daha əlverişli olduğunu müqayisə edə bilərlər. Analitiklərin fikrincə, bu yanaşma FICO-ya tələbin müəyyən hissəsini qoruya bilər. Ancaq VantageScore nəticəsi artıq müştəri üçün ən yaxşı kredit şərtini təmin edirsə, əlavə FICO nəticəsi almağa ehtiyac azala bilər. Hər iki nəticənin əldə edilməsi də əlavə xərc yarada bilər.
Deməli, VantageScore-un yayılması FICO-nun birdən-birə bazardan çıxacağı mənasına gəlmir. Əsas sual şirkətin nə qədər müştəri və gəlir qoruyacağıdır.
Şirkətin maliyyə vəziyyəti necədir?
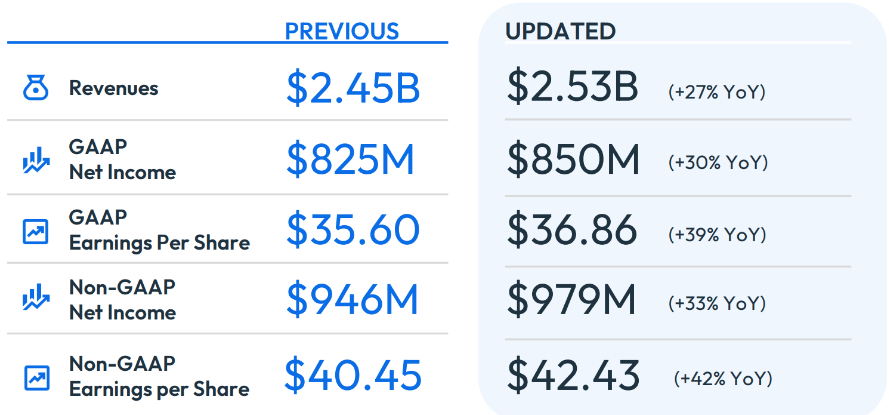
FICO-nun son açıqlanmış nəticələri hələ də güclüdür. 2026 maliyyə ilinin üçüncü rübü üzrə əsas göstəricilər belədir:
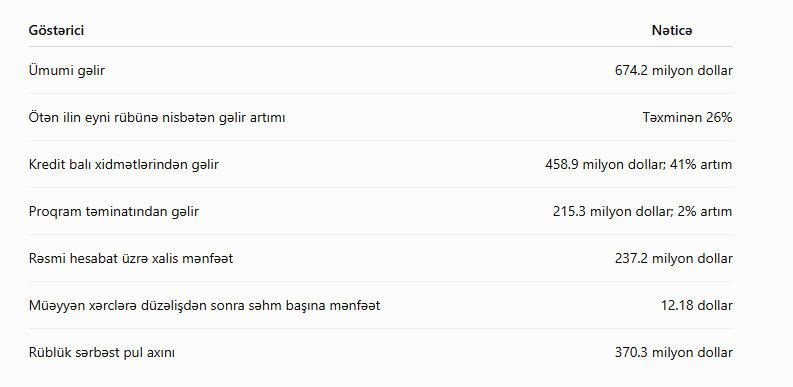
Gəlir şirkətin satışlardan əldə etdiyi məbləğdir. Xalis mənfəət isə xərclər və vergilər çıxıldıqdan sonra qalan qazancdır. Sərbəst pul axını şirkətin əməliyyatlarından daxil olan puldan əsas investisiya xərcləri çıxıldıqdan sonra qalan məbləği göstərir. Bu pul borc ödənişləri, yeni yatırımlar və səhm geri alışları üçün istifadə oluna bilər.
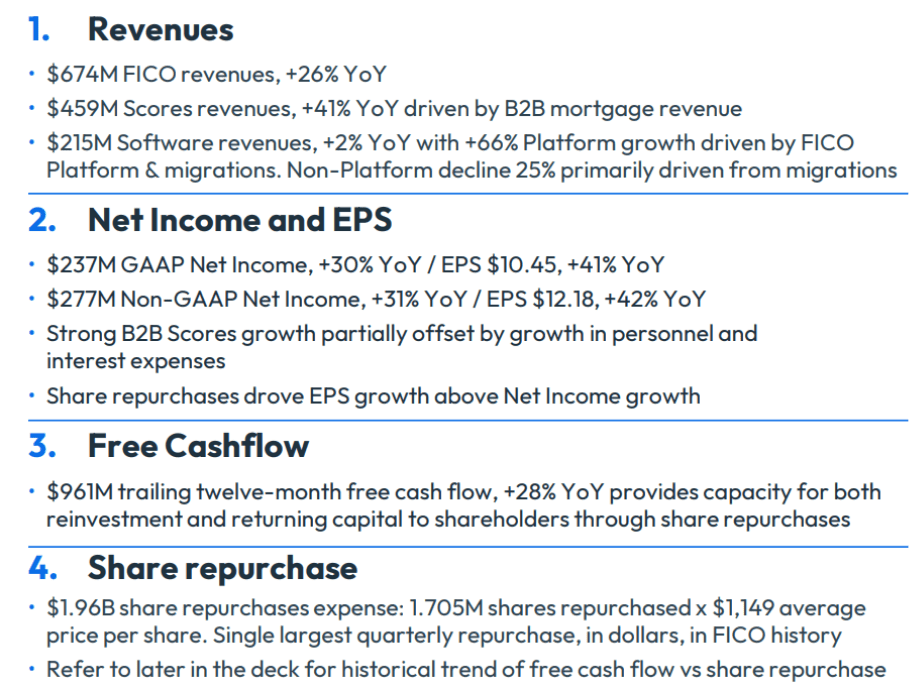
Şirkət bütün 2026 maliyyə ili üçün 2.53 milyard dollar gəlir və 850 milyon dollar rəsmi xalis mənfəət gözləyir. Müəyyən xərclər üzrə düzəliş edilmiş səhm başına illik mənfəət proqnozu isə 42.43 dollardır. Burada vacib məqam var: kredit balı xidmətlərində son gəlir artımını xidmət qiymətinin yüksəlməsi də dəstəkləyib. Rəqabət qiymət artımlarını məhdudlaşdırarsa, gələcək böyümə zəifləyə bilər.
Digər xidmətlər və yeni məhsullar kömək edə bilərmi?
FICO yalnız kredit balı hesablamır. Şirkət banklar və digər müəssisələr üçün fırıldaqçılığı aşkar edən, müştəriləri idarə etməyə və qərar verməyə kömək edən proqramlar da satır. Bununla belə, kredit balı xidmətləri son rübdə ümumi gəlirin təxminən 68%-ni təşkil edib. Ona görə bu əsas biznesdə böyük itki olsa, digər xidmətlərin həmin itkini tez bir zamanda əvəz etməsi çətin ola bilər.
FICO rəqabətə yeni məhsullarla cavab verir. Məsələn, FICO Score 10T şəxsin borc vəziyyətinə yalnız bir gündə baxmaq əvəzinə, təxminən son iki ildə borcların necə dəyişdiyini də nəzərə alır. Şirkət bunun riskləri daha düzgün qiymətləndirdiyini bildirir. Birbaşa lisenziyalaşdırma proqramı isə vasitəçi xərclərini azaltmağa yönəlib. Ancaq bankların seçimi yalnız sistemin dəqiqliyindən asılı deyil. Qiymət, qaydalar və istifadənin rahatlığı da vacibdir.
Güclü pul axını ilə yanaşı borc da var
Analitiklərin istinad etdiyi son 12 aylıq sərbəst pul axını 961 milyon dollardır. Şirkətin təxminən 13.4 milyard dollarlıq bazar dəyəri ilə müqayisədə bu, 7.2%-ə yaxın göstəricidir. Bu faiz investorun mütləq qazanacağı gəlir və ya dividend deyil; şirkətin yaratdığı pulun bazar dəyərinə nisbətidir. Digər tərəfdən, rəsmi balansda ümumi borc təxminən 5.58 milyard dollardır. İlk doqquz ayda şirkət öz səhmlərini geri almağa təxminən 3.05 milyard dollar xərcləyib. Səhm geri alışı dövriyyədəki səhmlərin sayını azalda bilər. Belə olduqda şirkətin qazancı daha az sayda səhm arasında bölünür və hər səhmə düşən mənfəət artır. Lakin geri alışlara böyük vəsait xərclənməsi və yüksək borc birlikdə nəzərə alınmalıdır. Gəlirlər zəifləsə, borc ödənişləri şirkətin imkanlarını məhdudlaşdıra bilər.
Səhm hazırkı qiymətdə ucuzdurmu?
Hazırki 617.87 dollarlıq səhm qiymətini gözlənilən 42.43 dollarlıq illik səhm başına mənfəətə bölsək, təxminən 14.6 alınır. Bu, investorun bir səhm üçün həmin səhmə düşən gözlənilən illik qazancın 14.6 qatını ödədiyini göstərir. Buna qiymət/mənfəət əmsalı deyilir. Amma gələcək qazanc azalarsa, indiki hesab dəyişəcək. Buna görə yalnız bu əmsala baxaraq səhmin ucuz olduğu nəticəsinə gəlmək olmaz.
Analitiklərin 800 dollarlıq qiymətləndirmə ssenarisinin hesabı sadədir: şirkət ildə hər səhmə 40 dollar mənfəət yaradır və bazar bunun 20 qatını ödəməyə razı olur. Nəticə 40 × 20 = 800 dollardır. Bu, 617.87 dollarla müqayisədə təxminən 29.5% yüksəkdir. Burada 40 dollarlıq gələcək mənfəət fərziyyəsini düzgün anlamaq vacibdir. Cari 42.43 dollarlıq proqnoz 20% azalsa, nəticə təxminən 33.94 dollar olar. 40 dolların 20% azaldılmış nəticə olması üçün başlanğıc proqnoz təxminən 50 dollar olmalıdır.
Aşağıdakı hesablamalar müxtəlif vəziyyətlərdə qiymətin necə dəyişə biləcəyini göstərir. Bunlar müəyyən tarixə verilmiş qiymət proqnozları deyil.
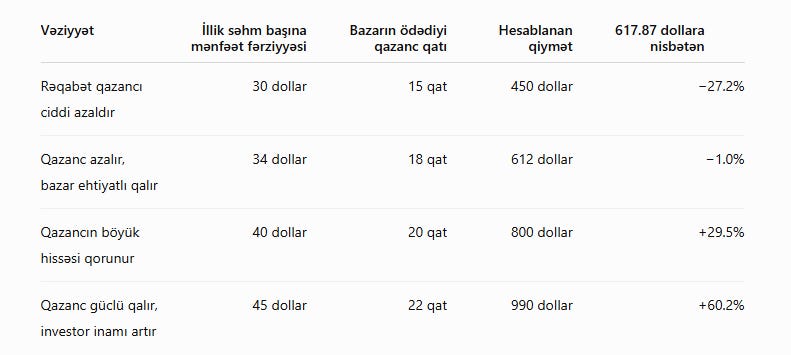
Bəzi analitiklər əvvəlki 1,250 dollarlıq dəyər hesablamasının da aşağı yenilənməsini gözləyirlər. Ona görə bu rəqəmi hazırda qüvvədə olan yeni hədəf kimi qəbul etmək düzgün deyil.
Qiymət daha da düşə bilərmi?
Texniki təhlillərdə 530–550 dollar aralığı alıcıların fəallaşa biləcəyi zona kimi göstərilir. Bu, 617.87 dollarlıq qiymətdən təxminən 11–14% aşağıdır. Bəzi analitiklər 580 dollardan aşağıda alış marağının arta biləcəyini düşünürlər. Bu səviyyələr qiymət qrafikindən çıxarılan ehtimallardır. Şirkət barədə əlavə mənfi xəbər gəlsə, səhm həmin səviyyələrdən də aşağı düşə bilər.
Qarşıdakı hesabatlarda nəyə baxmaq lazımdır?
Əsasən üç suala cavab axtarmaq lazımdır: banklar FICO nəticələrini əvvəlki qədər alırlarmı, şirkət xidmət qiymətlərini qoruya bilirmi və rəqabətə baxmayaraq mənfəətini saxlayırmı? Proqram təminatı satışları, sərbəst pul axını və borcun dəyişməsi də izlənməlidir. Növbəti maliyyə nəticələri üçün 4 noyabr tarixi ehtimal olunur, lakin tarix hələ təsdiqlənməyib.
Ümumi qiymətləndirmə
FICO hələ də güclü qazanc yaradan şirkətdir. Kəskin enişdən sonra səhm, qazancın böyük hissəsi qorunarsa, cəlbedici görünə bilər. Lakin daha ucuz rəqibin yayılması həm satış həcmini, həm də qiymət artırmaq imkanlarını zəiflədə bilər.
Qiymətləndirmələrə görə, 800 dollarlıq ssenarinin əsaslandırılması üçün şirkətin yeni rəqabət şəraitində hər səhmə təxminən 40 dollar davamlı illik mənfəət yarada biləcəyini göstərməsi lazımdır. Bu təsdiqlənərsə, qiymətin bərpası üçün əsas güclənər. Mənfəət daha çox azalarsa, əlavə eniş riski qalacaq.
Buna görə qiymətləndirmədə yüksəliş potensialı görünür, amma onun reallaşması şirkətin gələcək nəticələrindən asılıdır. Səhmin çox ucuzlaşması təkbaşına onun yenidən bahalaşacağı demək deyil.
Proqnoz
Cari qiymət: $612
Proqnoz (≤ 3 ay): $680 (+11%)
Proqnoz (12 ay): $830 (+35%)